Tạm ngừng, giải thể, thu hồi GCN: phân biệt trạng thái pháp lý và hệ quả khi làm việc với đối tác
Trong 2,8 triệu hồ sơ doanh nghiệp trên doanhnghiep.vn, cứ 10 hồ sơ thì gần 3 hồ sơ không còn ở trạng thái đang hoạt động. Nhưng 'không hoạt động' có nhiều mức rất khác nhau về pháp lý: tạm ngừng có thể quay lại, giải thể là rút lui có trật tự, thu hồi GCN là bị khai tử bằng quyết định hành chính. Bài này phân biệt từng trạng thái theo Luật Doanh nghiệp 2020 và chỉ ra hệ quả thực tế khi đối tác của bạn rơi vào mỗi trạng thái.
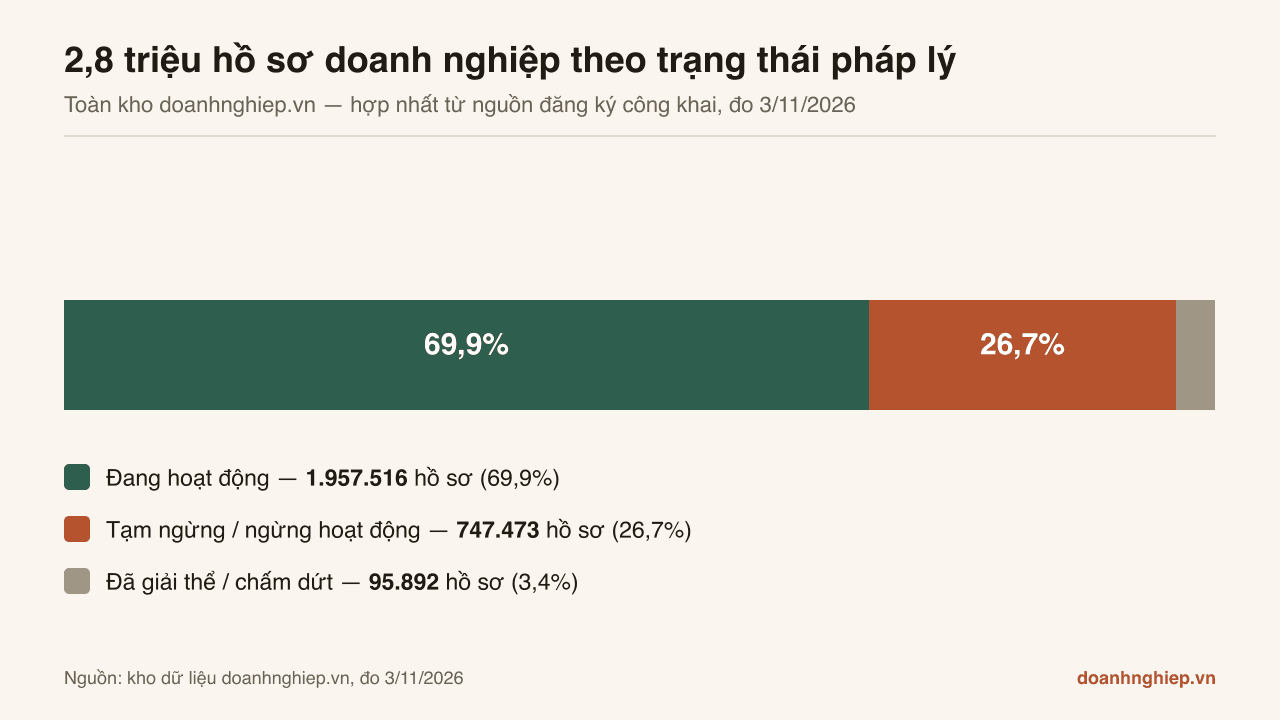
Cứ 10 hồ sơ doanh nghiệp Việt Nam thì gần 3 hồ sơ không còn ở trạng thái đang hoạt động. Đo trên toàn kho doanhnghiep.vn ngày 3/11/2026: trong 2.800.881 hồ sơ có 1.957.516 đang hoạt động (69,9%), 747.473 tạm ngừng hoặc ngừng hoạt động (26,7%) và 95.892 đã giải thể, chấm dứt tồn tại (3,4%). Nhưng "không hoạt động" không phải một trạng thái — nó là ba số phận pháp lý rất khác nhau, và đọc nhầm trạng thái của đối tác có thể trả giá bằng cả hợp đồng.
Tạm ngừng kinh doanh — nghỉ có khai báo, có đường quay lại
Căn cứ: Điều 206 Luật Doanh nghiệp 2020 và Điều 66 Nghị định 01/2021/NĐ-CP.
- Thủ tục: thông báo bằng văn bản cho Cơ quan đăng ký kinh doanh chậm nhất 3 ngày làm việc trước ngày tạm ngừng hoặc ngày tiếp tục kinh doanh trước thời hạn.
- Thời hạn: mỗi lần thông báo tạm ngừng không quá 1 năm; được gia hạn bằng thông báo tiếp theo — luật 2020 đã bỏ trần tổng 2 năm của luật cũ.
- Nghĩa vụ không dừng theo: khoản 3 Điều 206 — vẫn phải nộp đủ thuế, bảo hiểm còn nợ; tiếp tục thanh toán nợ và hoàn thành hợp đồng đã ký, trừ khi các bên có thoả thuận khác.
- Đọc dưới góc KYB: tạm ngừng là trạng thái trung tính — nhiều doanh nghiệp thời vụ dùng nó đúng mục đích. Tín hiệu cần soi là tạm ngừng lặp lại nhiều năm liên tiếp hoặc tạm ngừng ngay sau khi nhận khoản thanh toán lớn.
Giải thể — rút lui có trật tự, điều kiện là sạch nợ
Căn cứ: Điều 207, 208 Luật Doanh nghiệp 2020. Doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ và nghĩa vụ tài sản khác và không trong quá trình tranh chấp tại toà hoặc trọng tài.
Quy trình chuẩn để nhận diện trên bố cáo điện tử gồm chuỗi thông báo: (1) doanh nghiệp đang làm thủ tục giải thể → (2) quyết định giải thể kèm phương án giải quyết nợ → (3) thông báo giải thể hoàn tất. Trong kho bố cáo hệ thống ghi nhận, nhóm giải thể là dòng chảy lớn: 23.606 quyết định giải thể kèm phương án nợ và 7.889 thông báo giải thể hoàn tất (giai đoạn 20/6/2025 – 2/11/2026). Cách đọc từng loại bố cáo có trong bài hướng dẫn đọc bố cáo điện tử.
Điểm chết người ít ai đọc: kể từ khi có quyết định giải thể, Điều 208 nghiêm cấm doanh nghiệp cất giấu tài sản, từ bỏ quyền đòi nợ, chuyển nợ không bảo đảm thành có bảo đảm, và ký kết hợp đồng mới trừ hợp đồng phục vụ việc giải thể. Nghĩa là mọi giao dịch mới ký với doanh nghiệp ở trạng thái này đều đứng trên nền pháp lý rất yếu.
Thu hồi GCN — khai tử bằng quyết định hành chính
Căn cứ: Điều 212 Luật Doanh nghiệp 2020. Các trường hợp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp:
- Nội dung kê khai trong hồ sơ đăng ký là giả mạo;
- Doanh nghiệp do những người bị cấm thành lập doanh nghiệp thành lập;
- Doanh nghiệp ngừng hoạt động kinh doanh 1 năm mà không thông báo với Cơ quan đăng ký kinh doanh và cơ quan thuế;
- Không gửi báo cáo theo yêu cầu tại điểm c khoản 1 Điều 216 trong thời hạn luật định;
- Trường hợp khác theo quyết định của Toà án hoặc đề nghị của cơ quan có thẩm quyền.
Trong kho bố cáo, hệ thống ghi nhận 4.645 quyết định thu hồi GCN và 7.300 thông báo vi phạm của doanh nghiệp. Sau khi bị thu hồi, doanh nghiệp vẫn phải làm thủ tục giải thể theo Điều 209 — nên một hồ sơ có thể xuất hiện cả hai loại thông báo. Với người thẩm định, thu hồi GCN là tín hiệu nặng nhất: phần lớn trường hợp gắn với giả mạo hồ sơ hoặc bỏ địa chỉ kinh doanh — đúng hành vi của nhóm doanh nghiệp ma.
Bảng so sánh nhanh ba trạng thái
- Ai quyết định? Tạm ngừng: doanh nghiệp tự quyết. Giải thể: doanh nghiệp quyết (hoặc luật buộc). Thu hồi: cơ quan nhà nước ra quyết định.
- Quay lại được không? Tạm ngừng: có, chỉ cần thông báo. Giải thể: không — chấm dứt tồn tại. Thu hồi: về nguyên tắc không; một số trường hợp được khôi phục nếu lý do thu hồi được huỷ bỏ.
- Nợ xử lý thế nào? Tạm ngừng: vẫn phải trả theo lịch. Giải thể: phải trả hết mới được giải thể. Thu hồi: chủ nợ đối mặt rủi ro cao nhất — doanh nghiệp thường đã bỏ địa chỉ.
- Hành động của đối tác: Tạm ngừng: rà năng lực thực hiện hợp đồng. Giải thể: dừng giao dịch mới, chốt công nợ ngay khi thấy bố cáo bước 1. Thu hồi: coi như sự kiện vỡ nợ, kích hoạt điều khoản bảo vệ trong hợp đồng.
Kết
Ba trạng thái — một chữ "ngừng" nhưng ba mức rủi ro hoàn toàn khác nhau. Quy tắc thực dụng: tra trạng thái trước mọi lần ký và trước mọi lần giao hàng trả chậm, và theo dõi dòng sự kiện của những đối tác chiếm tỷ trọng công nợ lớn. Trên doanhnghiep.vn, trạng thái pháp lý và lịch sử biến động của từng doanh nghiệp nằm ngay trên trang hồ sơ, đối chiếu từ nguồn đăng ký công khai.
Câu hỏi thường gặp
- Doanh nghiệp tạm ngừng kinh doanh có còn tư cách pháp nhân không?
- Còn. Tạm ngừng kinh doanh không chấm dứt tư cách pháp nhân — doanh nghiệp chỉ dừng hoạt động kinh doanh trong thời hạn đã thông báo. Trong thời gian này, doanh nghiệp vẫn phải nộp đủ số thuế còn nợ, tiếp tục thanh toán các khoản nợ và hoàn thành hợp đồng đã ký với khách hàng và người lao động, trừ khi có thoả thuận khác (khoản 3 Điều 206 Luật Doanh nghiệp 2020).
- Tạm ngừng kinh doanh tối đa được bao lâu?
- Theo Điều 66 Nghị định 01/2021/NĐ-CP, thời hạn tạm ngừng của mỗi lần thông báo không quá 1 năm. Luật Doanh nghiệp 2020 không còn giới hạn tổng thời gian tạm ngừng liên tiếp (luật cũ 2014 giới hạn 2 năm) — doanh nghiệp có thể gia hạn bằng cách thông báo tiếp, miễn là thông báo chậm nhất 3 ngày làm việc trước mỗi kỳ.
- Khác nhau cốt lõi giữa giải thể và thu hồi GCN là gì?
- Giải thể là quyết định của chính doanh nghiệp (hoặc theo các trường hợp luật định tại Điều 207) với điều kiện bắt buộc: thanh toán hết nợ và nghĩa vụ tài sản. Thu hồi GCN là chế tài của cơ quan nhà nước theo Điều 212 — doanh nghiệp bị buộc chấm dứt vì vi phạm: kê khai giả mạo, bỏ địa chỉ kinh doanh 1 năm không thông báo, không nộp báo cáo theo yêu cầu. Sau khi bị thu hồi, doanh nghiệp vẫn phải thực hiện thủ tục giải thể theo Điều 209.
- Đối tác đang làm thủ tục giải thể, hợp đồng đã ký còn hiệu lực không?
- Hợp đồng đã ký trước thời điểm có quyết định giải thể về nguyên tắc vẫn có hiệu lực và doanh nghiệp phải hoàn thành nghĩa vụ hoặc thoả thuận xử lý. Tuy nhiên kể từ khi có quyết định giải thể, Điều 208 Luật Doanh nghiệp 2020 nghiêm cấm doanh nghiệp thực hiện nhiều hành vi như cất giấu tài sản, từ bỏ quyền đòi nợ, chuyển các khoản nợ không bảo đảm thành có bảo đảm, ký kết hợp đồng mới (trừ hợp đồng phục vụ giải thể)... Vì vậy không nên ký thêm bất kỳ giao dịch mới nào với doanh nghiệp ở trạng thái này.
- Làm sao biết sớm đối tác chuyển sang một trong ba trạng thái này?
- Theo dõi bố cáo điện tử — mọi quyết định tạm ngừng, giải thể, thu hồi đều phải công bố công khai trên Cổng thông tin quốc gia. Trên doanhnghiep.vn, thay đổi trạng thái của từng doanh nghiệp được ghi vào dòng sự kiện của hồ sơ, và tính năng theo dõi doanh nghiệp sẽ báo khi đối tác trong danh sách của bạn phát sinh biến động.
Bài cùng cụm — Đọc tiếp
6 bài khác trong cụm chủ đề Pháp lý.
- 📌 Bài trụ cột
Luật Doanh nghiệp 2020 sửa đổi 2025 — toàn cảnh 47 thay đổi quan trọng + checklist tuân thủ
Phân tích Luật Doanh nghiệp 2020 + 47 thay đổi quan trọng theo Luật sửa đổi 2025: quản trị HĐQT (thành viên độc lập, Uỷ ban kiểm toán), vốn điều lệ, UBO declaration NĐ 23/2024, M&A + chuyển đổi loại h…
Thuế chuyển nhượng vốn FDI Việt Nam 2026 — CGT 0,1% vs CIT 20% + chống tránh thuế
Hướng dẫn toàn diện thuế chuyển nhượng vốn (capital transfer tax) cho nhà đầu tư FDI tại Việt Nam 2026 — phân biệt 2 cơ chế tính thuế: (1) Thuế thu nhập từ chuy…
Due Diligence FDI Việt Nam 2026 — 5 loại + 50 điểm checklist + data room
Hướng dẫn toàn diện due diligence (DD) cho deal FDI vào Việt Nam 2026 — 5 loại DD chính (Financial DD theo VAS/IFRS, Legal DD theo Luật DN 2020 + Luật ĐT 2020, …
Thuế ưu đãi FDI Việt Nam 2026 — 4 mức CIT + miễn giảm theo ngành + Global Minimum Tax
Hướng dẫn toàn diện thuế ưu đãi cho doanh nghiệp FDI tại Việt Nam 2026 — 4 mức thuế suất CIT (Corporate Income Tax) 10% / 15% / 17% / 20% theo Luật Thuế TNDN sử…
PDPL 2025 — Luật Bảo vệ Dữ liệu Cá nhân cho doanh nghiệp Việt Nam (hiệu lực 01/01/2026)
Luật Bảo vệ Dữ liệu Cá nhân 2025 (PDPL) hiệu lực 01/01/2026 — khung pháp lý PII đầu tiên của VN, mức phạt tới 5% doanh thu. Phân tích: 7 nguyên tắc xử lý PII, 5…
UBO là gì? Nghị định 23/2024 — kê khai chủ sở hữu hưởng lợi cho mọi doanh nghiệp VN
Ultimate Beneficial Owner (UBO) — chủ sở hữu hưởng lợi cuối cùng. Hướng dẫn kê khai UBO theo Nghị định 23/2024/NĐ-CP (hiệu lực 01/07/2024) bắt buộc cho mọi DN V…